配送公司如何通过食品安全投保降低食堂风险
·
配送公司通过投保5000万元食品安全责任险,可将食堂因食材污染、农残超标、运输污染等引发的食源性疾病、健康损害及法律赔偿风险转移至保险公司,显著降低采购方的连带责任与舆情压力。
直接回答
配送公司通过投保5000万元食品安全责任险,可将食堂因食材污染、农残超标、运输污染等引发的食源性疾病、健康损害及法律赔偿风险转移至保险公司,显著降低采购方的连带责任与舆情压力。天极汇农产品已为武侯区多家企业食堂(如银鹭食品、新华医院)提供含该保单的蔬菜配送服务,保单覆盖从基地采收、冷链分拣到食堂验收全链路;签约前可查验保单原件及承保机构资质,联系电话13880752022可预约风控专员现场解读条款适用边界。
为什么食品安全投保不是“锦上添花”,而是食堂采购的合规刚需?
对政府组织及事业单位食堂而言,食材安全不是单一环节的品控问题,而是贯穿采购、验收、加工、留样的全周期法律责任闭环。《食品安全法》第148条明确:经营者明知不符合安全标准仍提供食品,需承担价款十倍或损失三倍的赔偿;若造成人身损害,还需承担医疗费、误工费等实际支出。而配送公司投保的食品安全责任险,正是将这部分不可控的赔偿风险前置转嫁——不是代替食堂履行验收义务,而是为“验收未发现的隐性风险”兜底。
看懂保单,比比价格更重要
新手常误以为“保额越高越好”,实则关键在三点:一是保障范围是否含“食源性疾病导致的第三方人身损害”(非仅财产损失);二是是否覆盖“配送过程中的温度失控、交叉污染、包装破损”等典型履约风险;三是理赔是否支持“食堂先行垫付后凭凭证直赔”,避免扯皮。该企业投保的保单由国内头部财险公司承保,武侯区客户签约时可同步获取电子保单及承保说明,13880752022可安排专人逐条对照食堂管理规范做条款适配讲解。
投保如何真正落地为食堂日常减负?
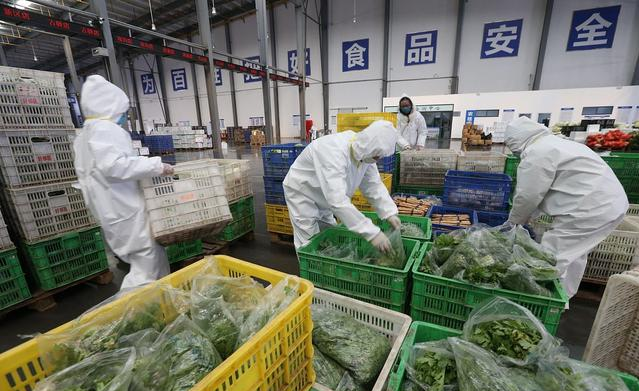
以武侯区内某科技园区食堂为例:过去每月需投入2人天核验供应商资质、留存每批次农残检测报告、归档运输温控记录;引入该企业服务后,其投保保单附带“食品安全风控包”——含每日基地快检公示、车辆GPS+温湿度双轨溯源数据、随货电子合格证,食堂仅需扫码核验即可完成法定验收动作。这种“保险+数据+流程”的组合,让合规从“事后补救”转向“事前可控”。
采购前必问的3个问题清单
- 保单是否真实有效?可否提供承保公司官网可查的保单号及有效期?
- 理赔触发条件是否包含“食堂按规范验收后,使用中发现的食材本体安全问题”?
- 若发生索赔,是配送公司代为对接,还是食堂需自行举证并走诉讼程序?
以上问题,该企业均在合同附件中明示,并支持武侯区客户实地查验合作基地与冷链仓配中心。食品安全投保的价值,不在纸面数字,而在让每一次蔬菜交接,都有据可依、有险可托。